« Avec 78 % d’entreprises comptant cinq employés ou moins et seulement quatre firmes de plus de 500 employés, l’industrie de la construction au Québec est prisonnière d’appels d’offres monolithiques inadaptés. Pour COHABITAT.CC, la sortie de l’oligopole passe par des projets à échelle humaine, l’allotissement de petits contrats accessibles aux PME d’ici, et une déspéculation foncière permanente sans laquelle aucun gain de productivité ne profitera aux citoyens. »
À l’occasion de sa 11ᵉ édition au Palais des congrès de Montréal, Batimatech a publié son tout premier livre blanc, intitulé « Demain se construit aujourd’hui : Productivité, innovation et abordabilité dans l’industrie de la construction », corédigé par Francis Bissonnette (MBA) et l’économiste Édouard Lacerte.
Ce document de 43 pages dresse un état des lieux rigoureux de la construction au Québec. Plus encore, pour quiconque s’intéresse à l’émergence de nouveaux modèles d’habitat durable et accessible, il fournit une grille d’analyse économique remarquable. Loin des vœux pieux, ses données chiffrées confirment avec éclat la pertinence du modèle institutionnel et opérationnel que nous développons au sein de COHABITAT.CC.
Le point de départ : une crise de productivité et une anxiété citoyenne record
Le livre blanc s’ouvre sur un double constat qui résume l’impasse actuelle de l’environnement bâti :
- Une productivité au point mort : Au Québec, la productivité du travail dans la construction ne progresse que de 0,21 % par an, contre 0,98 % pour l’ensemble des industries et 1,44 % dans le secteur des services.
- Un retard numérique structurel : Près d’un quart (25 %) des entreprises de construction n’utilisent aucune technologie de l’information (TIC), et moins de 2 % recourent à l’intelligence artificielle ou à la robotique.
- Une valeur réelle des permis stagnante : En dollars constants, l’activité réelle de construction n’a pas progressé depuis 15 ans au Québec.
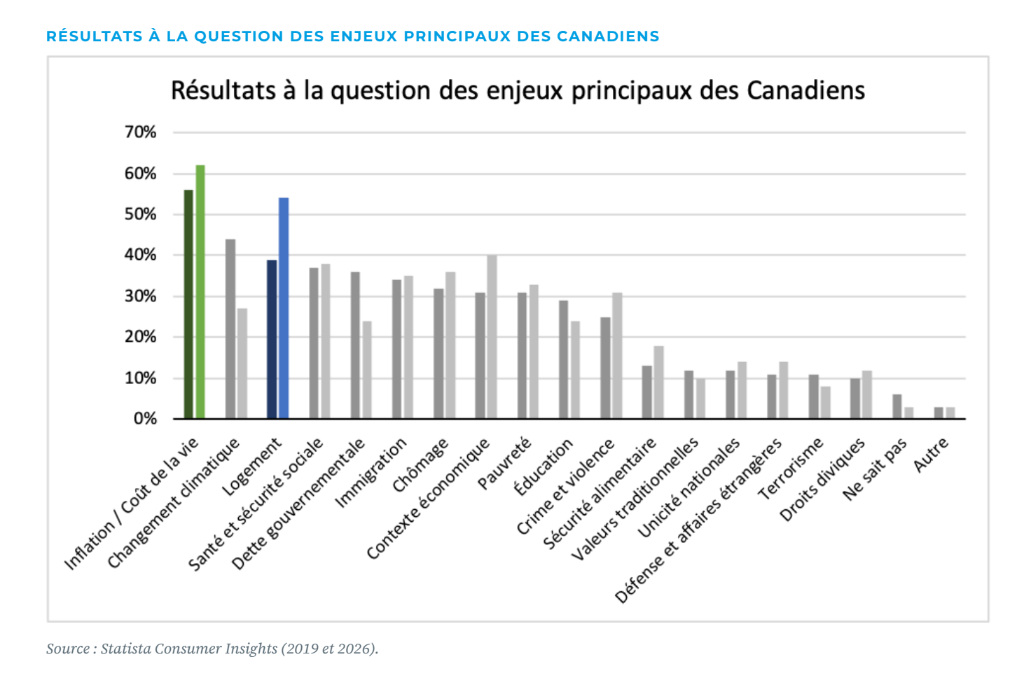 Le logement bondit de 39 % à 54 % entre 2019 et 2026, s’imposant comme la 2ᵉ préoccupation majeure des Canadiens juste derrière le coût de la vie (source : Statista Consumer Insights / Livre blanc Batimatech).
Ce ralentissement se heurte de plein fouet aux besoins fondamentaux de la population. Comme le met en lumière l’enquête de Statista Consumer Insights citée dans le rapport, le logement a bondi de 39 % en 2019 à 54 % en 2026 parmi les préoccupations prioritaires des Canadiens, s’installant au deuxième rang national juste derrière le coût de la vie (62 %).
Face à cette équation intenable, le livre blanc explore les blocages structurels et propose des pistes de solutions tangibles.
1. Le déséquilibre québécois : 22 000 micro-entreprises face à 4 géants de l’État
L’un des apports majeurs de l’ouvrage (Chapitre 4) est de documenter avec précision la morphologie des entreprises de construction au Québec à partir des données de la Commission de la construction du Québec (CCQ) :
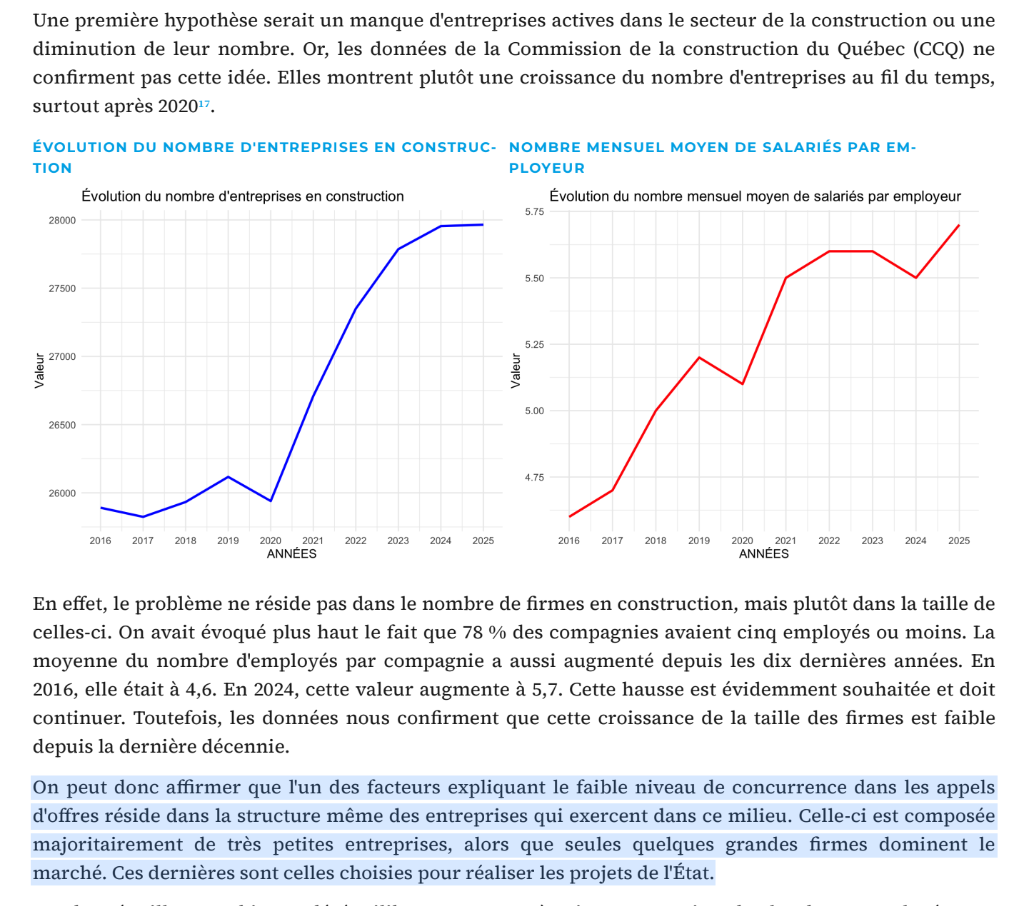 Évolution du nombre d’entreprises et taille moyenne des employeurs (source : CCQ, cité dans le livre blanc Batimatech 2026).
- Un secteur dominé par les très petites entreprises : Le Québec compte plus de 28 000 employeurs en construction, mais 78 % d’entre eux ont cinq employés ou moins (soit plus de 22 000 entreprises). La moyenne générale ne dépasse pas 5,7 salariés par entreprise.
- Une poignée de conglomérats : À l’autre extrémité, le Québec ne compte qu’à peine 4 entreprises de plus de 500 employés.
- Le piège de l’oligopole sur les marchés publics : Les donneurs d’ouvrage institutionnels — tels que la Société québécoise des infrastructures (SQI), les ministères et les grandes municipalités — structurent historiquement leurs appels d’offres sous la forme de mégacontrats globaux. Seules ces 4 très grandes firmes ont la taille de bilan et les cautions pour y répondre. Le rapport 2022-2023 de la SQI révélait ainsi un taux famélique de 2,65 soumissionnaires par appel d’offres (3,69 en 2024-2025).
Cette concentration excessive limite la concurrence, favorise les ententes tacites et entraîne des dépassements de coûts chroniques (ex. +74 % sur l’hôpital Fleurimont). Comme le rappellent Bent Flyvbjerg et Dan Gardner (How Big Things Get Done) cités par Batimatech, 91,5 % des mégaprojets finissent par dépasser leurs budgets ou leurs échéanciers.
2. La solution du livre blanc : l’allotissement des appels d’offres
Face à cette distorsion de marché, Francis Bissonnette et Édouard Lacerte formulent une recommandation limpide :
« Adapter la structure des appels d’offres. […] Notamment, il serait pertinent de fragmenter les appels d’offres en lots plus petits et plus accessibles. Une telle approche permettrait à des entreprises de taille moyenne [et des PME] de participer davantage aux projets publics. En augmentant le nombre de soumissionnaires potentiels, cette stratégie contribuerait directement à améliorer la concurrence et à limiter les dépassements de coûts. »
— Livre blanc Batimatech 2026, page 31.
C’est exactement le pont que nous bâtissons avec COHABITAT.CC.
L’échelle humaine comme levier d’allotissement
Nos projets d’habitats ne visent pas des tours de 300 logements déconnectées de la vie de quartier, mais des grappes compactes de 12 à 30 unités de cohabitat. Cette échelle à hauteur humaine offre un avantage contractuel déterminant : elle permet de s’affranchir du modèle de l’entrepreneur général tout-puissant pour pratiquer un allotissement intelligent :
- Lot Structure & Enveloppe : Préfabrication de panneaux d’ossature bois et menuiseries haute performance.
- Lot Systèmes mécaniques : Plomberie écologique, ventilation double flux (VRC) et électricité.
- Lot Finition & Agencements : Cloisons sèches, plâtrage et menuiserie artisanale pour les espaces privatifs compacts.
- Lot Espaces mutualisés : Aménagement spécialisé de l’atelier de réparation vélo de plain-pied, de la cuisine commune et de la buanderie écologique.
En découpant un projet de cohabitat en lots de 150 000 $ à 500 000 $, nous permettons à des coopératives de travail, des ateliers de charpente régionaux et des PME québécoises de 3 à 10 ouvriers de soumissionner directement.
Cette démarche concrétise directement le 3ᵉ objet statutaire de COHABITAT.CC (Art. 5.3) : donner priorité absolue aux partenariats et approvisionnements avec les coopératives et le tissu de PME de l’économie sociale québécoise.
3. La coordination numérique : assumer le rôle d’ensemblier sans marge spéculative
Pourquoi le secteur public hésite-t-il à allotir ses chantiers ? Parce que coordonner 10 à 15 sous-traitants engendre une charge d’interfaçage que les bureaucraties traditionnelles peinent à absorber. Le livre blanc rappelle d’ailleurs qu’obtenir un permis de construire prend en moyenne 249 jours au Canada contre 153 jours dans l’OCDE pour un nombre d’étapes comparable (12 contre 12,7) : le problème ne réside pas dans le nombre de formalités, mais dans la lenteur interne et le cloisonnement en silos.
La réponse technologique identifiée par Batimatech réside dans l’adoption du BIM (Building Information Modeling), des jumeaux numériques et de la fin des silos de données. Comme le souligne Artem Boiko (Data Driven Construction) dans le livre blanc :
« La difficulté est souvent moins technique qu’organisationnelle : il s’agit d’apprendre à traiter la donnée comme une ressource à entretenir, plutôt que comme un simple sous-produit du projet. »
La gouvernance ouverte appliquée au chantier
C’est ici que le parallèle avec notre méthode de travail prend tout son sens :
- Transparence et traçabilité : Tout comme COHABITAT.CC documente publiquement ses règlements généraux, ses résolutions et ses fiches de projets sur GitHub avec prise de décision sociocratique, nos chantiers s’appuient sur des données ouvertes et une maquette numérique partagée (open BIM).
- Préparation rigoureuse dès le jour un : Comme l’ont souligné les panélistes du Grand Batimatech, « la préparation représente 80 % de l’effort contre 20 % pour l’exécution ». En modélisant chaque interface avant le premier coup de marteau, le maître d’ouvrage collectif élimine les ambiguïtés contractuelles.
- Suppression de la rente d’intermédiation : En assumant la coordination des PME via des outils numériques légers et des devis standardisés, l’OBNL supprime les marges de contingence excessives prélevées par les conglomérats privés.
4. Préfabrication agile : démystifier l’accès à l’industrie
Le chapitre 2 du livre blanc tord le cou à une idée reçue tenace :
« La préfabrication nécessite des coûts d’investissement relativement faibles. Contrairement à une idée répandue, il n’est pas indispensable de consacrer des sommes importantes à l’acquisition d’équipements sophistiqués pour se lancer dans ce secteur. En pratique, un simple hangar aménagé à proximité du chantier peut suffire pour un assemblage. »
— Livre blanc Batimatech 2026, page 20.
Les gains documentés sont considérables :
- -40 % de besoins en main-d’œuvre et délais accélérés de 50 % (estimations McKinsey).
- -4 % de coût direct par pied carré (selon le Modular Building Institute).
Pour COHABITAT.CC, cela signifie que la préfabrication n’est pas réservée à des méga-usines capitalistiques. Elle peut s’incarner dans des ateliers régionaux de menuiserie qui usinent des modules répétitifs et standardisés : blocs sanitaires compacts, cabines d’invités partagées ou sas vélos sécurisés. Les composantes arrivent sèches, prêtes à être assemblées sur site en quelques jours, réduisant au minimum les nuisances de quartier.
5. La racine du problème : déspéculer le sol (80 à 84 % du coût) et briser le cycle r > g
Le cinquième chapitre du livre blanc apporte la pièce maîtresse du puzzle : pourquoi le logement est-il devenu inabordable, et pourquoi l’optimisation technique de la construction ne suffira jamais à elle seule ?
Le rapport s’appuie sur deux piliers majeurs de la recherche économique :
A. L’explosion du foncier démontrée par Knoll, Schularick et Steger (AER 2017)
S’appuyant sur l’étude fondamentale « No Price Like Home » portant sur 14 grandes économies de 1870 à 2012, le livre blanc montre que la courbe des prix immobiliers a pris la forme d’un « bâton de hockey » après 1950. Les auteurs démontrent mathématiquement que :
80 % à 84 % de l’augmentation du prix d’une propriété s’explique par la hausse du prix du terrain (le sol), et non par le coût des matériaux ou de la construction du bâtiment.
B. La loi r > g de Thomas Piketty
Le rapport rappelle l’inéquation de Thomas Piketty (Le Capital au XXIᵉ siècle) : sur les trois derniers siècles, le rendement des actifs de capital ($r \approx 4\text{ à }5\,\%$) a structurellement dépassé la croissance des revenus et des salaires ($g \approx 1\text{ à }1,5\,\%$). Détenir de la rente immobilière rapporte mécaniquement plus de richesse que le travail. Sans changement de paradigme, l’inabordabilité continuera mathématiquement d’empirer.
La validation décisive de la vision COHABITAT.CC
Ce constat économique scelle la mission de notre organisation :
- Si vous améliorez la productivité de la construction de 20 % sans toucher au foncier, cette économie est instantanément confisquée par la hausse du prix du terrain. Les promoteurs spéculatifs et les propriétaires fonciers empochent la différence, et le citoyen ne paie pas son logement moins cher.
- Pour que les gains de productivité des PME, du Lean et de la préfabrication profitent réellement et durablement à la société, il faut impérativement retirer le sol du marché spéculatif.
C’est très exactement l’architecture juridique de COHABITAT.CC :
- Démembrement perpétuel de propriété : Le sol est sanctuarisé dans une Fiducie d’utilité sociale (FUS) foncière ou une personne morale sans but lucratif (Partie III).
- Clause d’Asset Lock inaliénable : Tout surplus est intégralement réinvesti dans la mission écologique et la dévolution des biens à la dissolution est verrouillée vers le bien commun (Art. 6.7).
- Pacte de déspéculation permanente : Les logements sont cédés en droit d’usage ou en baux emphytéotiques sans plus-value spéculative à la revente.
En combinant la baisse des coûts de bâtir (via des appels d’offres allotis pour les PME) et la neutralisation de la rente du sol (via la FUS), COHABITAT.CC apporte une réponse structurelle complète et pérenne à la crise du logement au Québec.
Synthèse : Deux visions de l’industrie
| Enjeu clé | Modèle traditionnel de la construction | Approche COHABITAT.CC (validée par le livre blanc) |
|---|---|---|
| Structure des contrats | Appels d’offres monolithiques géants réservés aux 4 grands conglomérats (>500 employés). | Allotissement ciblé de petits contrats adaptés aux 22 000 PME québécoises (≤ 5 employés). |
| Concurrence | Oligopole avec 2,65 à 3,69 soumissionnaires par projet à la SQI. | Émulation saine entre artisans locaux et coopératives de travail de quartier. |
| Échelle de projet | Mégatours centralisées (91,5 % de dépassements de coûts/délais selon Flyvbjerg). | Grappes compactes de 12 à 30 logements, agiles et résilientes. |
| Gestion des données | Silos logiciels fermés, décisions basées sur l’ancienneté, litiges fréquents. | Open BIM, traçabilité GitHub et planification Lean dès le jour un (« 80 % amont »). |
| Préfabrication | Mirage d’usines méga-robotisées à plusieurs centaines de millions. | Préfabrication agile en ateliers régionaux et hangars d’assemblage locaux. |
| Rente foncière | Le sol est un actif financier spéculatif captant 80-84 % de la valeur (Piketty $r > g$). | Déspéculation perpétuelle du sol (Fiducie d’utilité sociale, OBNL, Asset Lock). |
Références et ouvrages cités
- Batimatech — Francis Bissonnette, MBA & Édouard Lacerte, économiste (2026). Demain se construit aujourd’hui : Productivité, innovation et abordabilité dans l’industrie de la construction. Livre blanc, édition 2026, Montréal. Consulter l’article de présentation.
- Commission de la construction du Québec (CCQ) (2026). Nombre et taille moyenne des employeurs 2016-2025, Direction de la recherche.
- Société québécoise des infrastructures (SQI) (2025). Rapport annuel de gestion 2024-2025, Gouvernement du Québec.
- Bent Flyvbjerg et Dan Gardner (2023). How Big Things Get Done, Signal / Random House.
- Katharina Knoll, Moritz Schularick et Thomas Steger (2017). « No Price Like Home: Global House Prices, 1870-2012 », American Economic Review, 107(2), p. 331-353.
- Thomas Piketty (2013). Le Capital au XXIᵉ siècle, Éditions du Seuil, Paris.
- Artem Boiko (2025). Data Driven Construction: Naviguer à travers l’ère des données dans le secteur de la construction, 2ᵉ édition.
- Modular Building Institute (MBI) (2025). Canadian Permanent Modular Construction Industry Report.
- McKinsey & Company (2025). Putting the Pieces Together: Unlocking Success in Modular Construction, Capital Projects & Infrastructure Practice.
- Statista Consumer Insights (2019-2026). Enquête sur les enjeux prioritaires des citoyens canadiens.
Pour en savoir plus sur notre cadre de gouvernance ouverte et nos projets d’habitats, consultez notre charte organisationnelle et découvrez comment soumettre un nouveau projet de site.